
Por qué Alphabet sube el capex a mitad de año
Alphabet no suele revisar su previsión de inversión de capital a mitad de ejercicio. Que lo haga ahora, y en una cuantía tan grande —15.000 millones de dólares más en el punto medio del rango—, indica que la demanda de infraestructura de IA y nube está creciendo más rápido de lo que la propia compañía anticipó hace unos meses cuando fijó el rango original de 180.000-190.000 millones.
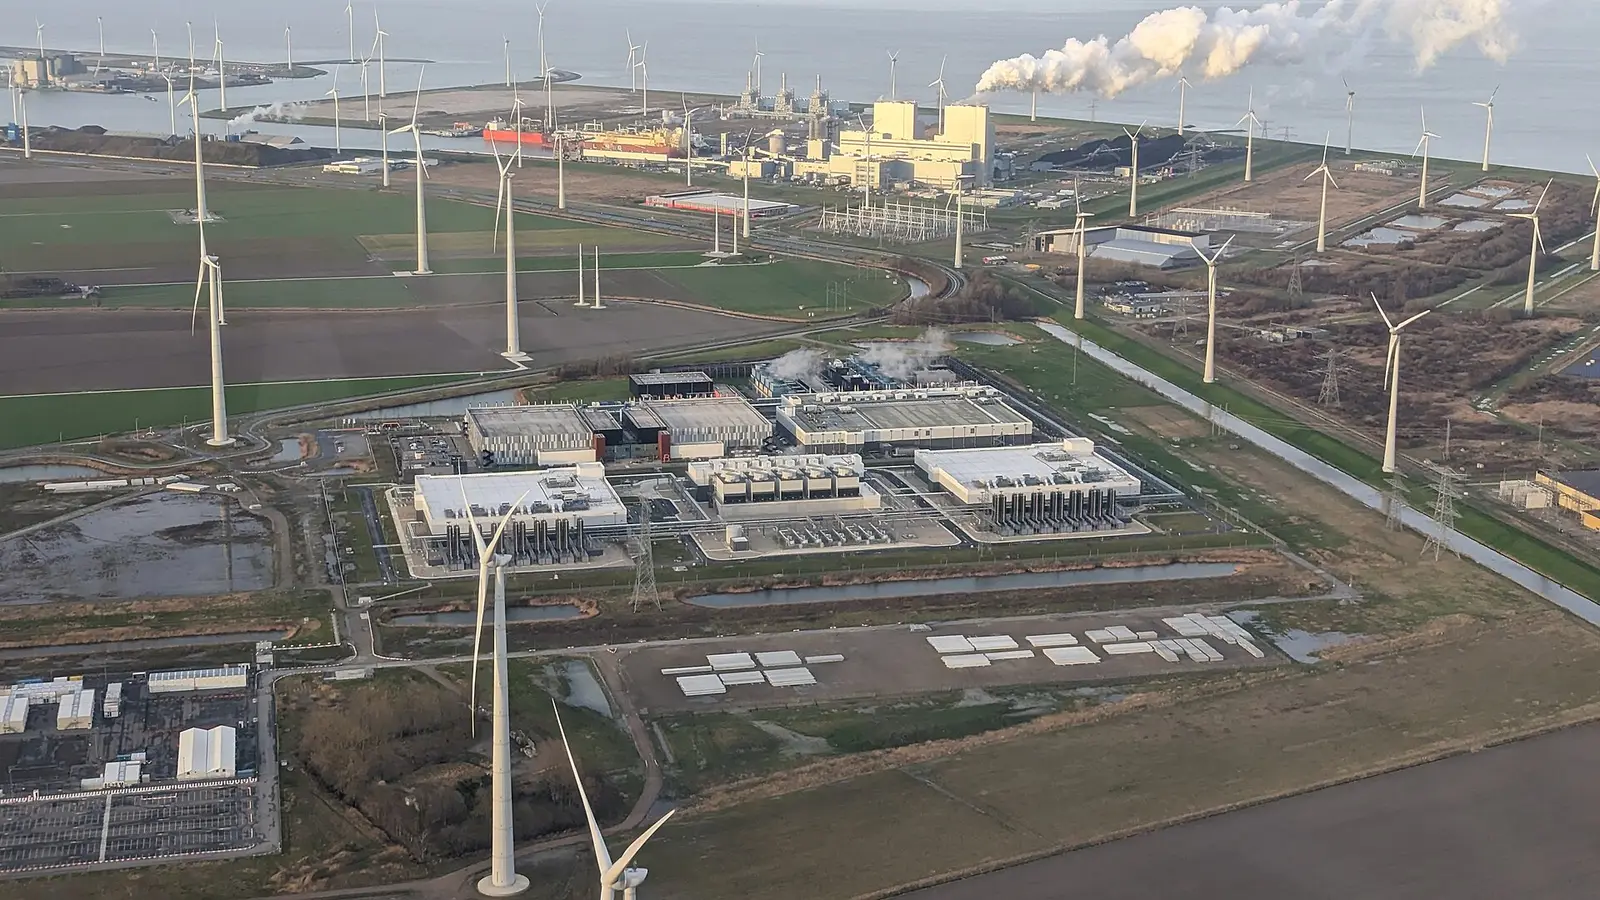
El destino del gasto adicional es concreto: servidores, centros de datos y redes. Son los tres componentes que sostienen tanto los modelos de IA generativa de Google como la capacidad que vende a terceros a través de Google Cloud. No es una inversión especulativa en investigación a largo plazo: es capacidad que hay que tener lista para atender contratos y cargas de trabajo que ya existen o que la compañía ve venir a corto plazo.
El mensaje implícito para el mercado es que Alphabet prefiere arriesgarse a construir de más antes que quedarse corta de capacidad frente a competidores como Microsoft o Amazon, que libran la misma carrera por infraestructura de IA. En un negocio de escala, no tener servidores suficientes cuando llega la demanda es un coste de oportunidad mayor que construirlos con antelación.
Ver los datos en tabla
| Concepto | M$ |
|---|---|
| nueva previsión de capex 2026 | 195.000 |
| flujo de caja libre trimestral | -5900 |
| beneficio neto del trimestre | 112.107 |
Fuente: Alphabet Inc.
Google Cloud, el negocio que justifica la apuesta
El crecimiento del 82% interanual de Google Cloud, hasta 24.770 millones de dólares en el trimestre, es la pieza que explica por qué Alphabet está dispuesta a elevar tanto su gasto. Hace apenas unos años, la nube de Google era el negocio deficitario que la compañía sostenía para no quedarse fuera de un mercado dominado por Amazon Web Services y Microsoft Azure.
Ese cambio de perfil —de negocio subvencionado a motor de crecimiento con márgenes en expansión— es lo que permite a Alphabet defender ante sus accionistas que el aumento de capex no es gasto discrecional, sino inversión directamente ligada a ingresos que ya se están materializando. La pregunta que no resuelven estas cifras es cuánto de ese crecimiento del 82% corresponde a contratos plurianuales ya firmados y cuánto depende de que la demanda actual de cómputo de IA se mantenga en los trimestres siguientes.
El resto del negocio —búsqueda, publicidad, YouTube— sigue aportando la base de ingresos: los 119.796 millones de dólares totales del trimestre, un 24% más que hace un año, reflejan que el negocio tradicional de Alphabet crece con solidez, aunque a un ritmo muy inferior al de la nube.
El flujo de caja libre negativo, la cara menos cómoda
El capex del trimestre, 44.920 millones de dólares, superó la caja que el negocio generó en ese mismo periodo y dejó un flujo de caja libre negativo de 5.900 millones. El flujo de caja libre es el dinero que le queda a una empresa tras pagar sus gastos operativos y sus inversiones; cuando es negativo, significa que la compañía está gastando más efectivo del que ingresa, y tiene que financiar la diferencia con la caja acumulada o con deuda.
Para una empresa con el balance de Alphabet, un trimestre en negativo no es una señal de alarma inmediata. Pero si el nuevo rango de capex de 195.000-205.000 millones se mantiene el resto del año, el patrón podría repetirse: el capex acumulado en el primer semestre ya alcanzó 78.600 millones de dólares, y el segundo semestre tendría que absorber el grueso del rango revisado.
La compañía sostiene, a través de su propio comunicado de resultados, que este nivel de inversión es el necesario para capturar la demanda de IA. Es una afirmación de parte, coherente con los datos de crecimiento de Cloud, pero que no deja de ser la lectura que Alphabet quiere que el mercado haga de un trimestre en el que gastó más de lo que ingresó en efectivo.
Qué vigilar en los próximos trimestres
El margen operativo del 34% y el beneficio neto de 112.107 millones de dólares muestran que la rentabilidad del negocio en su conjunto sigue siendo alta pese al aumento del gasto. La clave para el resto del año es si ese margen se mantiene mientras el capex se acelera, o si empieza a erosionarse por los costes de depreciación de toda la infraestructura nueva que se está construyendo.
La otra variable a seguir es si el flujo de caja libre negativo del segundo trimestre fue puntual o se convierte en una tendencia. Si Alphabet repite trimestres en negativo durante la segunda mitad de 2026, el mercado empezará a exigir más detalle sobre cuándo esa inversión en servidores y centros de datos se traduce en ingresos recurrentes de Cloud que compensen el gasto.
Por ahora, la compañía tiene a su favor un crecimiento de la nube que respalda la narrativa de que el gasto es proporcional a la oportunidad. El riesgo, como en toda la industria de la IA en 2026, es que la inversión en infraestructura vaya un paso por delante de la demanda real, y que ese desfase se note primero en el flujo de caja antes que en los ingresos declarados.