
Quién ha puesto el dinero en la mayor ronda de defensa europea
Helsing, la empresa de software de inteligencia artificial para defensa con sede en Múnich, anunció el 13 de julio de 2026 el cierre de una ronda Serie E de 1.800 millones de dólares que eleva su valoración a 18.000 millones de dólares. Es, según la propia compañía, la mayor operación de financiación jamás cerrada por una startup europea de tecnología de defensa, y así lo han reproducido de forma idéntica medios como CNBC, Bloomberg, Axios, Defense News y Tech.eu el mismo día del anuncio.
La lista de inversores nuevos es la parte que merece una lectura detenida: Dragoneer Investment Group, Lightspeed Venture Partners, Disruptive, Iconiq, la división de capital de crecimiento de Goldman Sachs Alternatives, JPMorganChase, Canada Pension Plan Investment Board (CPP Investments), General Catalyst, Plural y Stepstone. De ese grupo de diez firmas, la inmensa mayoría son gestoras con sede en Estados Unidos o Canadá. A ellas se suman tres accionistas que ya estaban dentro antes de esta ronda: Prima Materia, Accel y Greenoaks.
Ningún inversor ha sido designado como líder de la operación, un detalle que no es menor: en las rondas de este tamaño suele haber un fondo que marca el precio, se sienta en el consejo y asume el papel de referencia ante el mercado. Su ausencia aquí sugiere una ronda construida mediante la suma de varios cheques de tamaño comparable antes que mediante el liderazgo de un solo actor dominante, algo coherente con la propia narrativa de la compañía sobre mantener el control repartido entre muchas manos.
El relato de la 'propiedad europea' frente a la composición real del capital
En su comunicado, Helsing sostiene que la compañía "sigue siendo predominantemente de propiedad europea, lo que subraya sus profundas raíces en Europa". Es una afirmación de parte, no un dato auditado por un tercero, y conviene tratarla como tal: la empresa no ha publicado el desglose exacto del capital social por procedencia geográfica de cada accionista, solo ha ofrecido esa conclusión agregada.
Lo que sí es comprobable es la composición de los inversores que entran en esta ronda concreta, y ahí el peso estadounidense y canadiense es evidente frente a la presencia europea de los accionistas previos. Ambas cosas pueden ser ciertas a la vez: que el capital histórico acumulado siga siendo mayoritariamente europeo y que el dinero nuevo que impulsa el crecimiento de los próximos años venga sobre todo de fuera de Europa. La tensión entre esas dos capas es precisamente lo que el comunicado de la empresa no explicita.
Helsing añade que la demanda de los inversores superó "significativamente" el capital finalmente captado, otra afirmación autodeclarada sin cifras que la respalden públicamente. Si es cierta, explicaría por qué la compañía pudo permitirse prescindir de un inversor líder y repartir la ronda entre tantas firmas distintas: con exceso de demanda, la negociación se hace en términos favorables para quien capta el dinero, no para quien lo pone.
Por qué 'de 12.000 a 18.000 millones' no es la comparación que parece
En junio de 2025 Helsing cerró una Serie D de 600 millones de euros con una valoración de 12.000 millones de euros. Aquella cifra se comunicó en euros; la valoración actual, 18.000 millones, se comunica en dólares. Son dos monedas distintas, y expresar ambas cifras en la misma unidad monetaria arrojaría un salto sensiblemente menor que el que sugiere la comparación directa de "12.000 a 18.000".
Esta elección de divisa no es un detalle contable irrelevante: determina cómo se lee el ritmo de crecimiento de la valoración de la compañía en apenas trece meses. Una empresa puede elegir la divisa en la que comunica cada ronda por motivos legítimos —la nacionalidad de los inversores principales, la moneda en la que se firma el acuerdo—, pero el efecto sobre la percepción pública del crecimiento es real independientemente de la intención.
El propio hecho de que la ronda de 2026 se exprese en dólares, cuando la anterior se expresó en euros, es coherente con el giro que describe el resto del anuncio: más inversores estadounidenses, más peso del dólar en la estructura de capital y, ahora, producción física en territorio de EE.UU.
La primera fábrica de Helsing no estará en Europa
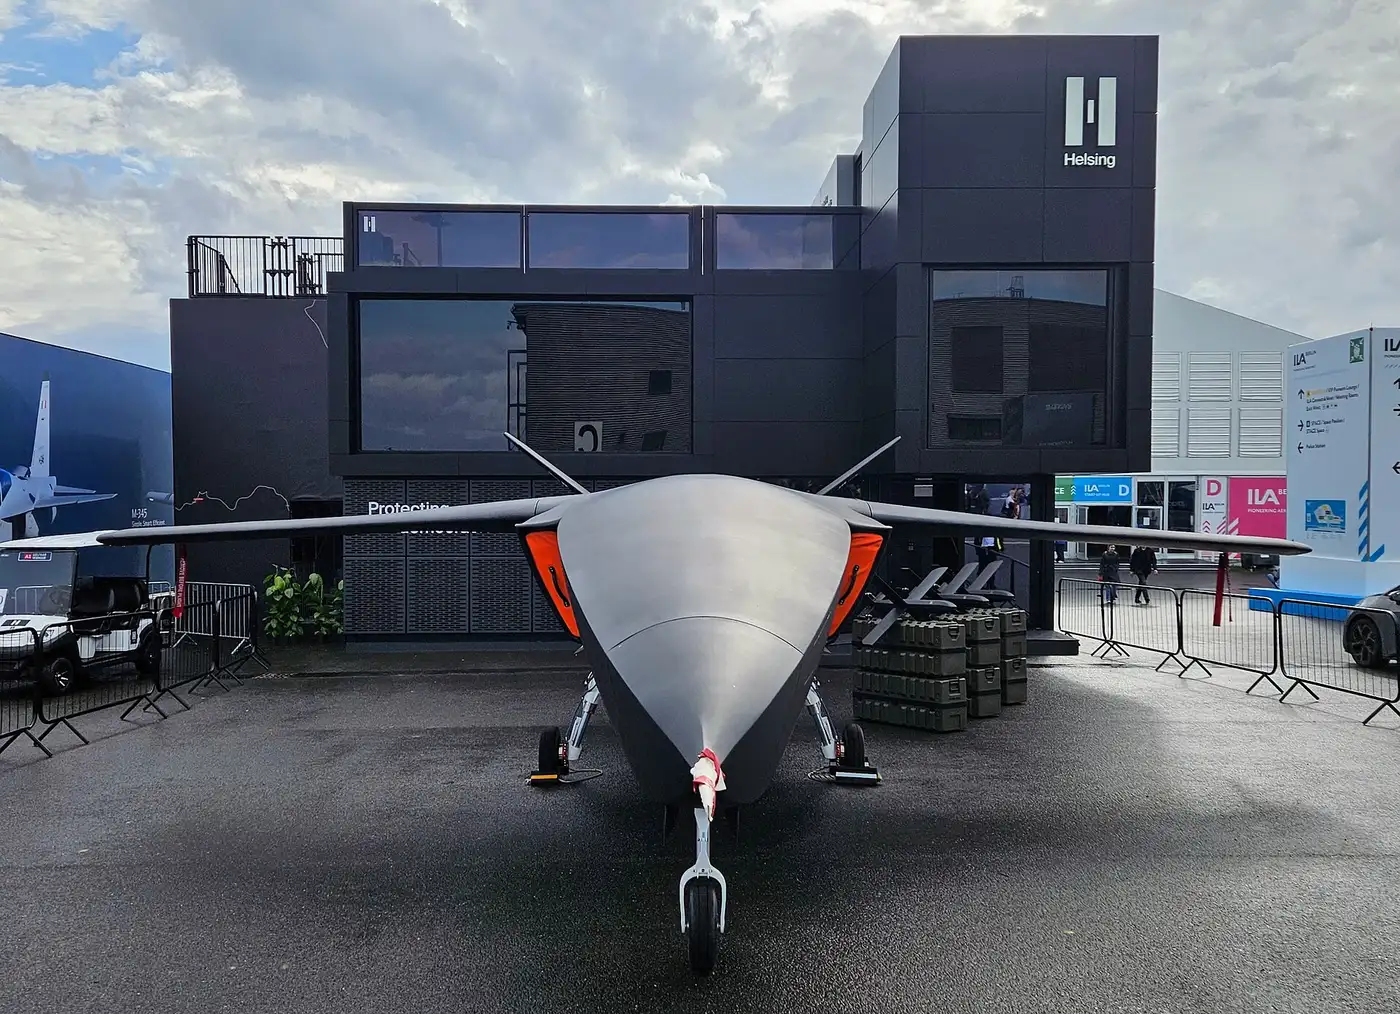
Junto al cierre de la ronda, Helsing anunció que instalará su primera planta de fabricación en Estados Unidos, concretamente en el estado de Virginia Occidental, para producir el HX-2, su dron de ataque con inteligencia artificial. El anuncio incluyó declaraciones de Jennifer McArdle, directora general de Helsing US, y del gobernador de Virginia Occidental, Patrick Morrisey, según recogió The AI Insider el 14 de julio de 2026.
Que la primera planta física de una compañía que se presenta como garante de la soberanía tecnológica europea se ubique fuera de Europa es, cuanto menos, una decisión que contrasta con el mensaje de fondo del comunicado de la ronda. Helsing prevé que la instalación alcance una capacidad de producción superior a 2.000 drones HX-2 al mes una vez esté plenamente operativa, una cifra proyectada por la propia empresa y todavía sin verificación independiente, puesto que la planta no está construida ni operativa a fecha del anuncio.
La combinación de capital mayoritariamente norteamericano y canadiense con la primera línea de producción en EE.UU. dibuja una compañía cuya base de decisión estratégica —dónde se financia, dónde se fabrica— se desplaza progresivamente hacia el mercado estadounidense, incluso si su sede social y buena parte de su historia accionarial siguen ancladas en Alemania y Europa.